이익공유형Ⅱ 공공분양이란? 집값 30%만 있으면 내 집 마련 | 기금대출 70%·디딤돌보다 1%p 낮은 금리·차익 공유 구조 정리
내 집 마련에서 제일 큰 벽은 역시 목돈이잖아요.
분양가의 10~20% 계약금에 중도금, 잔금까지 생각하면 시작부터 막막하죠.
그런데 "집값의 30%만 있으면 된다"는 새로운 공공분양 모델이 추진되고 있어요.
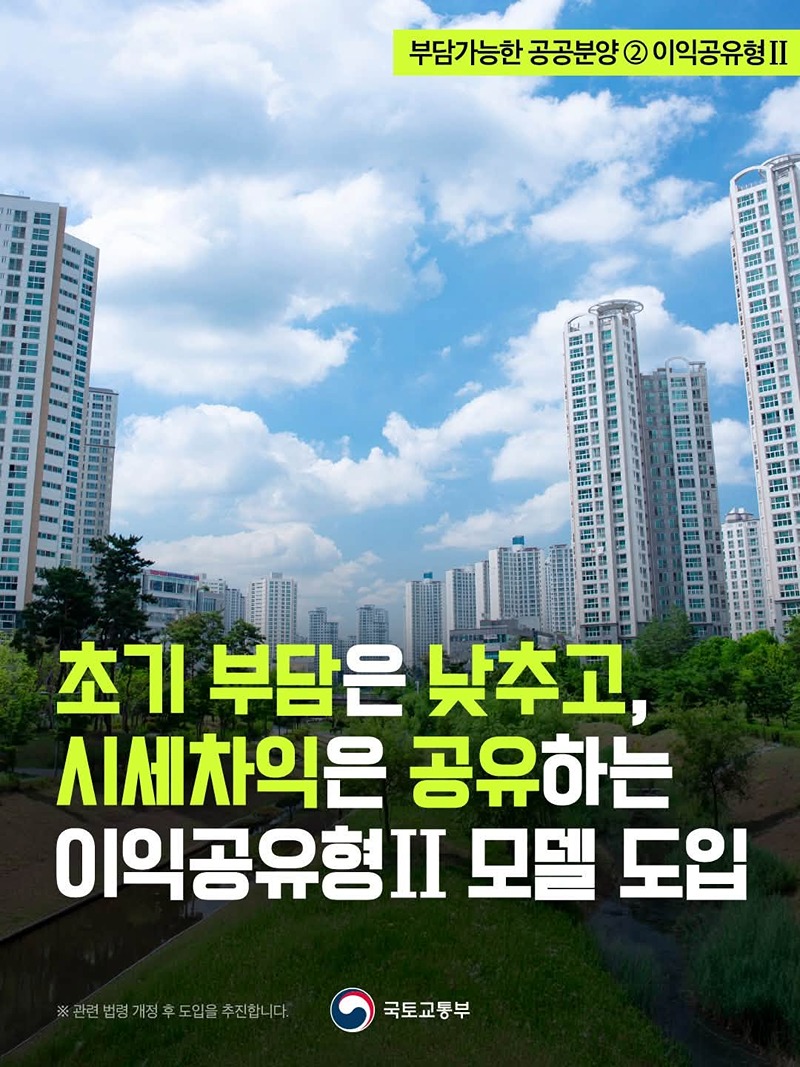
이름은 이익공유형Ⅱ예요.
초기 부담은 확 낮추는 대신, 나중에 집값이 올라 생긴 시세차익을 기금과 나누는 구조래요.
아직 법령 개정 후 도입을 추진하는 단계지만, 구조가 꽤 흥미로워서 정리해봤어요.
✔ 분양가의 70%(최대 5억 원)까지 주택기금에서 의무 융자
✔ 내 돈은 분양가의 30%만 준비
✔ 금리 : 같은 조건 디딤돌 기본금리보다 1%p 낮게, 우대 최대 0.5%p
✔ 20년 만기, 첫 3년은 이자만
✔ 집을 팔거나 대출을 다 갚으면 대출 평균잔액 비율만큼 차익 공유
✔ 전매제한 끝나면 시장에 자유롭게 매각 가능
✔ ※ 관련 법령 개정 후 도입 추진 (아직 시행 전)
집값의 30%만 있으면 된다는 게 무슨 말?
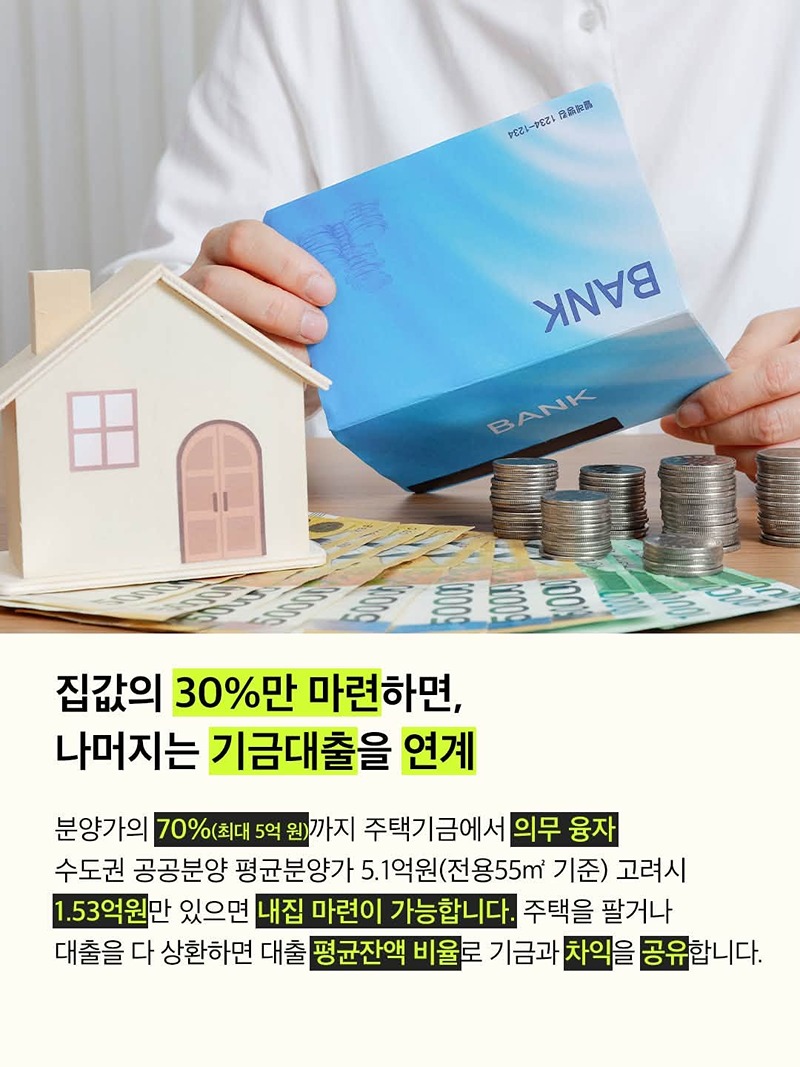
이익공유형Ⅱ는 분양가의 70%를 주택도시기금에서 의무적으로 빌려주는 방식이에요.
한도는 최대 5억 원이고요.
정부가 든 예시로 계산해보면 이래요.
| 구분 | 금액 |
|---|---|
| 수도권 공공분양 평균 분양가 (전용 55㎡) | 5억 1,000만 원 |
| 기금 융자 (70%) | 3억 5,700만 원 |
| 내가 준비할 돈 (30%) | 1억 5,300만 원 |
1억 5,300만 원이 있으면 5억 원대 공공분양 아파트를 살 수 있다는 거예요.
참고로 한도가 5억이니까, 계산해보면 분양가 약 7억 1,400만 원까지는 70%를 꽉 채워 빌릴 수 있어요.
그보다 비싼 집은 대출이 5억에서 멈추니 내 돈 비중이 더 늘어나겠죠.
금리는 디딤돌보다 항상 1%p 낮게
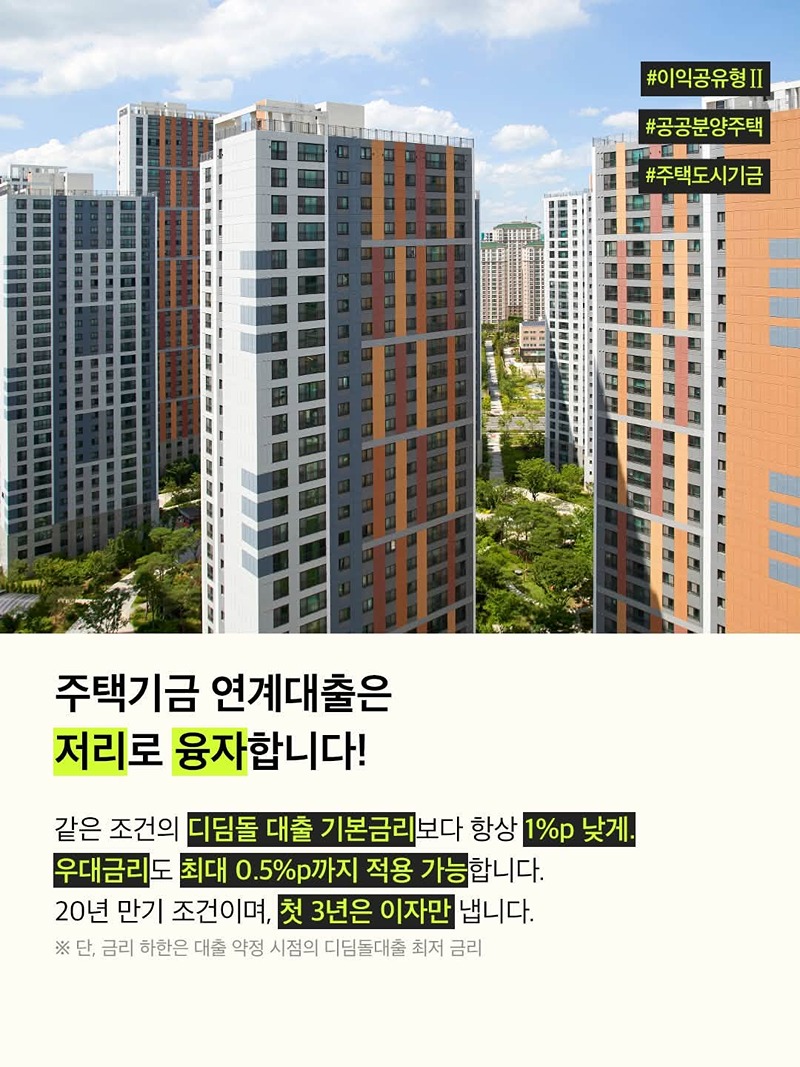
대출 조건도 꽤 좋게 설계됐어요.
| 항목 | 내용 |
|---|---|
| 기본 금리 | 같은 조건의 디딤돌대출 기본금리 - 1%p |
| 우대 금리 | 최대 0.5%p 추가 적용 가능 |
| 금리 하한 | 대출 약정 시점의 디딤돌대출 최저 금리 |
| 만기 | 20년 |
| 상환 | 첫 3년은 이자만 납부 |
지난번 디딤돌대출 글에서 기본금리가 소득·만기에 따라 연 2.85~4.15%라고 정리했었죠.
거기서 1%p를 빼주는 거니까 금리 면에선 확실히 유리해요.
· 대출 3억 5,700만 원, 금리 연 2.5%로 가정
· 첫 3년 이자만 낼 때 : 월 약 74만 원
※ 금리는 이해를 돕기 위한 가정이에요. 실제 금리는 소득·만기·우대 조건과 시행 시점 기준에 따라 달라져요.
처음 3년은 이자만 내니까 입주 초기 부담이 훨씬 가벼워요.
다만 4년 차부터는 원금도 같이 갚아야 해서 월 상환액이 확 늘어난다는 건 꼭 기억하세요.
만기가 20년이라 30년짜리 대출보다 매달 갚는 원금은 더 큰 편이고요.
대신, 시세차익은 기금과 나눠요
싸게 빌려주는 대신 조건이 하나 붙어요.
집을 팔거나 대출을 다 갚을 때, 생긴 차익을 기금과 나누는 거예요.
나누는 비율은 '대출 평균잔액 비율'이래요.
· 대출을 많이, 오래 갖고 있을수록 → 기금 몫이 커지고
· 대출을 빨리 갚을수록 → 평균잔액이 줄어 내 몫이 커지는 구조예요
예를 들어 보유 기간 동안 대출 평균잔액이 집값의 절반 수준이었다면,
차익도 그 비율만큼 기금과 나누게 되는 식이에요.
※ 정확한 산식은 법령 개정 과정에서 확정될 내용이라, 이해용 설명으로만 봐주세요.
저는 이 구조가 꽤 합리적이라고 느꼈어요.
기금이 집값의 70%를 대줬으니 오른 만큼 나누는 건데,
내가 열심히 갚으면 내 몫이 늘어난다는 점이 동기 부여도 되고요.
이익공유형Ⅰ이랑 뭐가 달라요?
| 구분 | 이익공유형Ⅰ | 이익공유형Ⅱ |
|---|---|---|
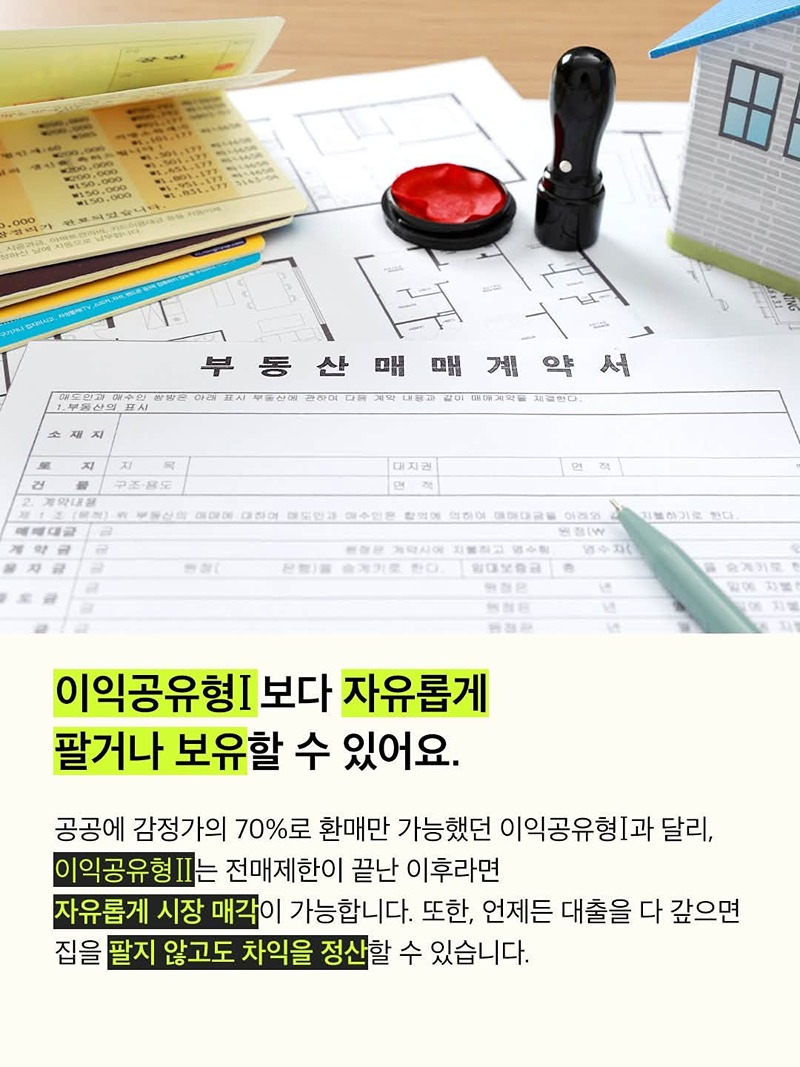
| 매각 방법 | 공공에 감정가의 70%로 환매만 가능 | 전매제한 후 시장에 자유 매각 |
| 차익 정산 | 환매 시 | 매각 시 또는 대출 완납 시 (집 안 팔아도 정산 가능) |
제일 큰 차이는 자유도예요.
Ⅰ은 공공에만 되팔 수 있었는데,
Ⅱ는 전매제한만 끝나면 일반 시장에 팔 수 있어요.
그리고 대출을 다 갚으면 집을 안 팔고도 차익을 정산할 수 있대요.
계속 살고 싶은 사람은 정산만 하고 온전히 내 집으로 만들 수 있는 거죠.
좋은 점과 따져볼 점
· 목돈이 부족한 청년·신혼부부도 30%만으로 시작 가능
· 금리가 디딤돌보다 낮아 이자 부담이 적어요
· 첫 3년 이자만 납부로 초기 정착 여유
· Ⅰ보다 팔거나 보유하기가 자유로워요
· 집값이 올라도 차익을 전부 갖지는 못해요
· 융자가 '의무'라서 대출을 안 받는 선택은 어려울 수 있어요
· 4년 차부터 원리금 상환이 시작되면 월 부담이 커져요
· 집값이 떨어졌을 때 손실은 어떻게 나누는지 세부 기준 확인 필요
· 아직 법령 개정 전이라 조건이 바뀔 수 있어요
지난번 추적60분 리뷰에서 결혼 앞둔 분이 서울 집값 때문에 이천 오피스텔 전세로 갔다는 얘기 있었잖아요.
이런 모델이 실제로 도입되면 그런 분들한테 선택지가 하나 더 생기는 셈이에요.
다만 예시가 수도권 공공분양 기준이라,
울산 같은 지방에 얼마나 공급될지는 앞으로 지켜봐야 할 것 같아요.
· 소득은 꾸준한데 모아둔 목돈이 적은 분
· 시세차익보다 안정적인 내 집이 우선인 실수요자
· 대출을 빨리 갚아나갈 계획이 있는 분
법령 개정이 끝나고 실제 공급 단지나 신청 자격이 나오면 바로 이어서 정리해드릴게요 😊
'부동산' 카테고리의 다른 글
| 울산 월세 물가 18년 만에 최고, 전월세 상승률 4개월째 전국 1위 | 주택 소유율은 전국 2위인데 왜? (0) | 2026.11.18 |
|---|---|
| 헬리오시티 외벽 도색 논란, 60억 공사에 창문마다 페인트 자국? | 보양 작업 생략 주장과 입주민 공동 대응 정리 (0) | 2026.11.18 |
| 화정1지구 아르엘 분양가 확정 | 84A 5.3억~5.67억·발코니 확장 무상·중도금 무이자, 입주자모집공고 총정리 (0) | 2026.11.17 |
| 울산 아파트 실거래가 11월 15일 | 매매·전월세·분양권·청약 한눈에 정리 (0) | 2026.11.16 |
| 울산 중구 지역주택조합, 입주 앞두고 130억 추가 지출 (0) | 2026.11.14 |


